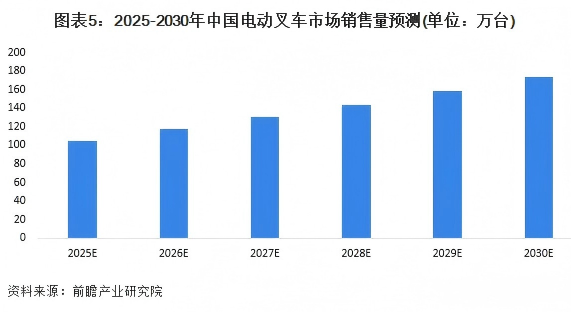
2025年,中国叉车市场迎来里程碑式节点——总销量中电动叉车占比攀升至78%。这标志着电动化已彻底跨越“趋势”阶段,成为不可逆的行业现实。在庞大的电动化浪潮之下,动力系统的核心已从传统发动机演变为“三电系统”(电池、电机、电控)。其中,电机作为将电能转化为机械能的核心执行部件,其重要性不言而喻。以一台3吨电动叉车为例,按年运行2000小时、工业电价0.8元/度测算,电机系统效率每提升1个百分点,一年就能省下2000-3000元电费。这笔账,对任何车队而言都不容小觑。今天,我们聚焦叉车“三电”中最容易被忽视、却迭代最快的一环——永磁同步电机(PMSM)。结合公开数据,我们将厘清四个核心问题:PMSM为何能全面替代异步电机?控制器正经历怎样的进化?电机本体有哪些前沿突破?以及,稀土成本变量与国产替代格局如何演变?
一、电机:电动叉车的效率命门
1.1 被低估的百亿市场
行业数据显示,2025年国内叉车电机市场规模已突破87亿元。电动叉车并非“一台电机跑全程”——一台标准3吨电动平衡重叉车,通常需配置2-3台专用电机:驱动电机:负责行走,功率最大,对低速大扭矩要求极高;转向电机(部分车型):负责电子助力转向,功率小但要求响应极快。不同工况对电机的特性要求截然不同,这决定了叉车电机绝非“能用就行”的通用件。
1.2 效率即TCO
叉车是典型的“长时间、低转速、频繁启停”工况。年运行时间通常在1500-2500小时之间,电机系统综合效率每提升1%,单台年节电约2500-3500度,折合2000-3000元。对车队用户而言,电机效率直接关乎TCO(总拥有成本)。这正是过去三年头部叉车厂在电机选型上几乎一边倒转向永磁同步电机的根本原因。
二、PMSM全面取代异步电机
2.1 三个硬指标
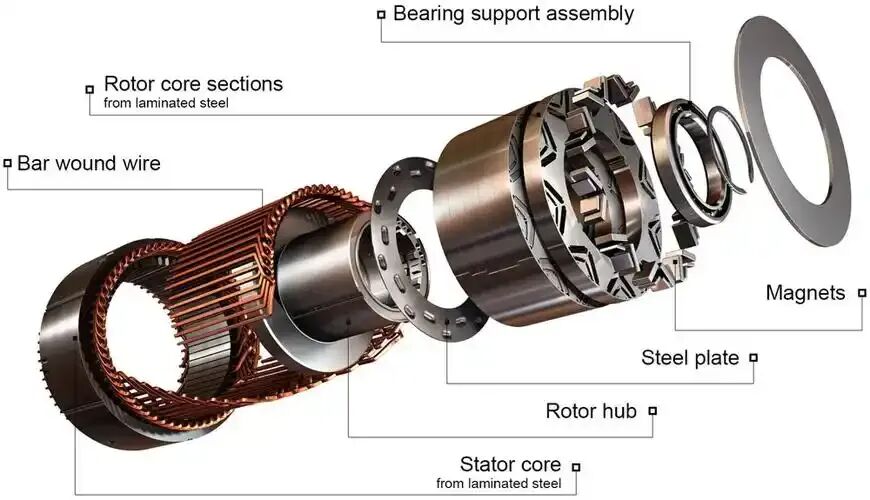
相比传统交流异步电机,PMSM的优势集中在三个维度:高效率:PMSM额定效率普遍超过92%,异步电机约85%,差距达3-5个百分点;小体积:同等功率下PMSM体积缩小30%以上,整机重量可下降约15%;免维护:转子无铜损、无碳刷、无滑环,维护成本大幅降低。异步电机转子需感应电流产生磁场,存在固有的转子铜损和散热需求;而PMSM用永磁体直接提供励磁,从物理原理上省去了这一层损耗。在叉车低速大扭矩工况下,这一优势被进一步放大。
2.2 渗透率曲线
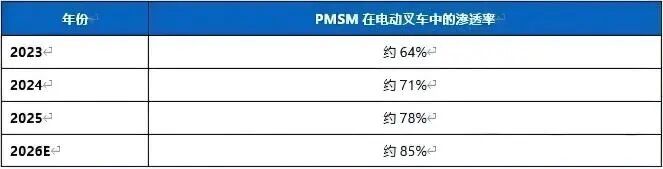
合力、杭叉等头部厂商新出厂的3吨以上电动叉车,已几乎全部标配PMSM。中力、诺力等二三线品牌在仓储车品类也已完成切换。剩余15%-20%的份额主要为低成本入门级车型及特殊工况(如极高温环境对永磁体退磁有顾虑的场景)。渗透率从64%跃升至85%仅用了4年,这在工业电机领域是极快的替代速度。
三、控制器的进化:SiC + FOC
电机与控制器是一对“孪生兄弟”——再好的电机,缺乏匹配的控制算法也难以发挥性能。过去三年,叉车电驱控制器在软硬件两端同步迭代。
3.1 硬件:SiC替代IGBT
碳化硅(SiC)功率器件相比传统硅基IGBT,优势明确:系统效率突破95.6%,比IGBT方案高约3.1个百分点。代价是成本——SiC器件价格仍是IGBT的2-3倍。但预计2026年SiC在叉车控制器中的应用比例将超过30%,主要集中在高压平台(150V以上)和高端车型。林德E25 R Pro、杭叉XH系列等已量产搭载。
3.2 软件:FOC + MPC
FOC(磁场定向控制)矢量控制已成行业标配,低速转矩脉动可控制在3%以内,电流响应时间小于1毫秒,直接决定了叉车起步、爬坡、微动的平顺性。更前沿的MPC(模型预测控制)能将突加负载时的转速恢复时间从200毫秒缩短至80毫秒,动态响应提升约60%。这意味着货叉起升时车身不再明显“顿挫”,操控体验更接近内燃叉车。
3.3 软件正在吃掉硬件成本
一个值得关注的趋势是:控制器软件成本占比已达总成本的15%-20%,且仍在上升。系统效率的提升正在抵消SiC带来的硬件溢价,“SiC贵”的声音正逐渐减弱。
四、电机本体的技术前沿
4.1 扁线绕组(HairPin)
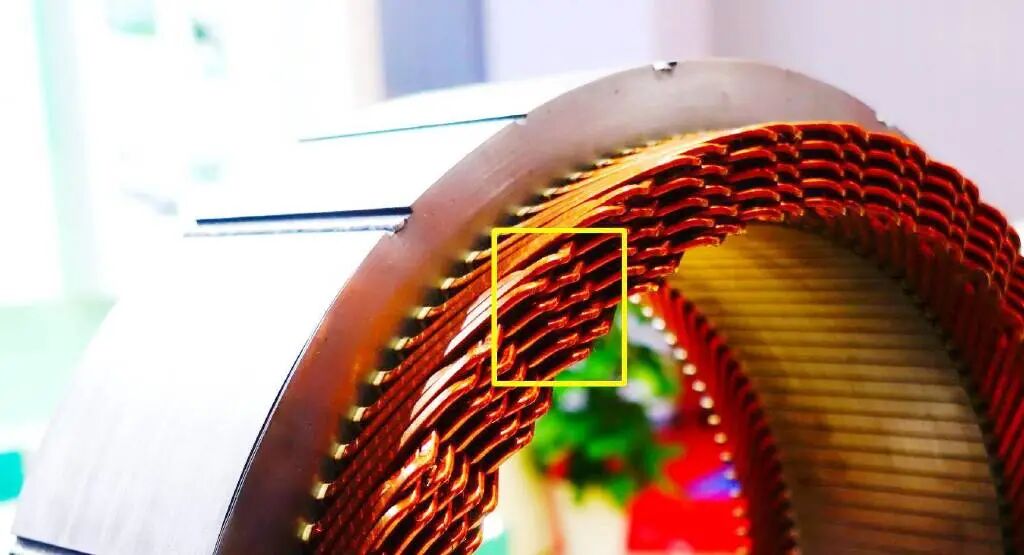
传统圆线绕组槽满率约45%,扁线绕组采用矩形截面铜线,可将槽满率提升至70%-82%。铜损更低、同体积功率更大、散热更好。2025年扁线电机在叉车领域渗透率约29%,2026年预计达39%。该技术最早在新能源汽车上大规模应用,现正向叉车等工业车辆下沉。
4.2 油冷技术
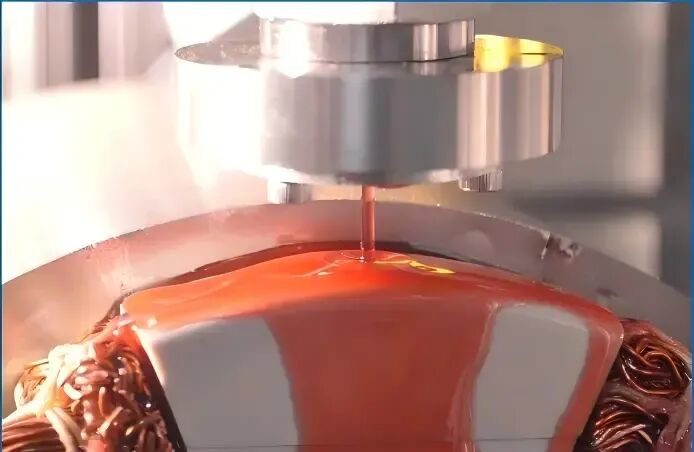
将冷却油直接引入电机内部,对定子绕组和永磁体进行喷淋或浸泡散热,可将持续峰值功率下的温升降低约18K。这对叉车“短时高频峰值工况”极具价值——起升、爬坡时电机可更长时间维持峰值输出而不过热降功率。
4.3 一体化集成
电机+电控+减速器三合一集成,功率密度可达4.5kW/kg,体积缩小约30%。对叉车底盘布置而言,这意味着电池空间更大、配重更合理、整车重心更低。
4.4 高速化
电机额定转速从6000rpm向12000rpm演进。转速提升后,同等功率下电机体积和重量可进一步缩小,与扁线绕组、油冷技术形成协同。当然,这对轴承、减速器和NVH提出了更高要求。
五、稀土永磁:绕不开的成本变量
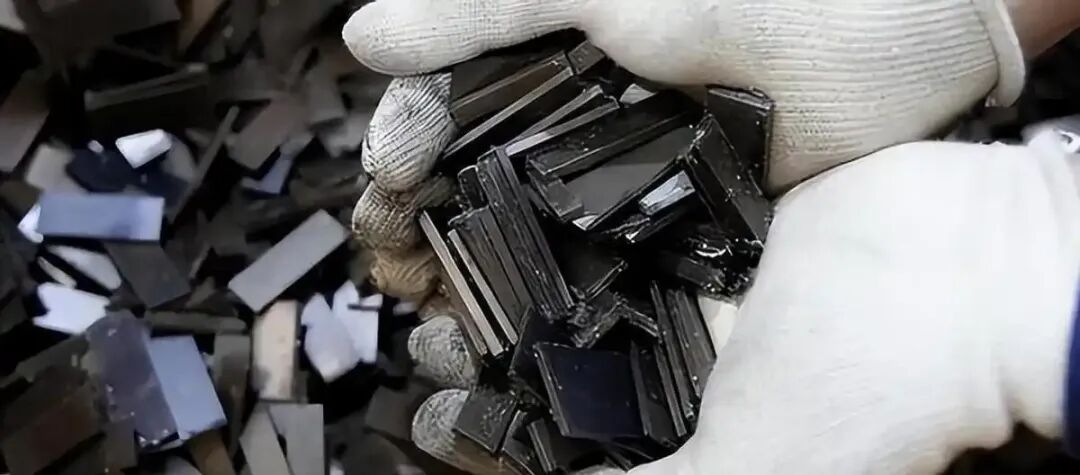
PMSM有一个绕不开的成本变量——稀土永磁材料。磁钢成本通常占电机总成本的35%-40%,原材料价格波动会直接传导至电机厂和整车厂。
5.1 价格弹性
稀土价格每上涨10%,电机成本上升约3.5%-4%。2025年这一波稀土上涨,直接把部分电机厂的毛利率压缩了2-3个百分点。
5.2 技术应对:晶界渗透
行业的应对路径是“少稀土化”。晶界渗透技术可在保持磁性能不变的前提下,减少15%-25%的重稀土(镝、铽)用量。日本TDK、信越化学,国内中科三环、宁波韵升等磁材企业都在推进。更激进的铁氧体辅助同步磁阻电机和无稀土电机,在叉车工况下功率密度和效率仍有明显差距,短期内不具备替代条件。对从业者而言,稀土价格是需长期跟踪的成本变量,但并非否定PMSM路线的理由。
六、国产替代加速 + AGV新战场
6.1 国产供应商格局
叉车电驱市场过去由日本电产、德国赛威、科比等外资品牌主导,但过去三年国产替代明显加速:汇川技术(约20%份额):控制器+电机一体化方案,MC300系列已在菜鸟、京东等智能仓规模化部署;方正电机(约10%份额):深度绑定杭叉、合力,是主流叉车厂核心供应商;精进电动(约7%份额):高端PMSM + 扁线油冷技术路线领先。外资品牌份额从2020年前后的约23.5%下降至目前的约13.6%,国产替代逻辑已从“成本优势”升级为“技术同步+响应速度优势”。
6.2 AGV是新战场
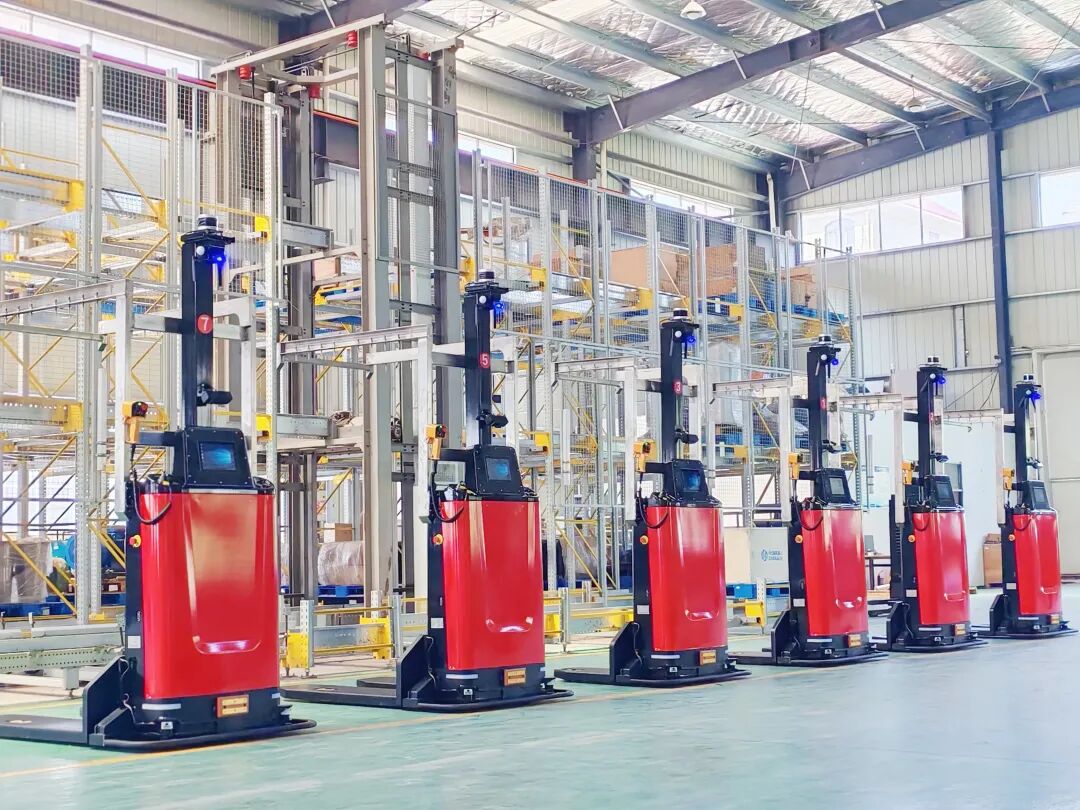
AGV/AMR对电机的要求与有人驾驶叉车截然不同:更精准的速度控制、更低的运行噪音、更长的免维护周期,以及与导航系统的深度通信。这恰恰是PMSM + FOC + 一体化控制器的强项。随着无人叉车从“实验室demo”走向“规模化交付”(杭叉国自智能2026H1新增订单8.92亿元,同比+29%),AGV专用电驱将成为叉车电机市场增长最快的细分赛道。
写在最后:从单一部件到整车解决方案
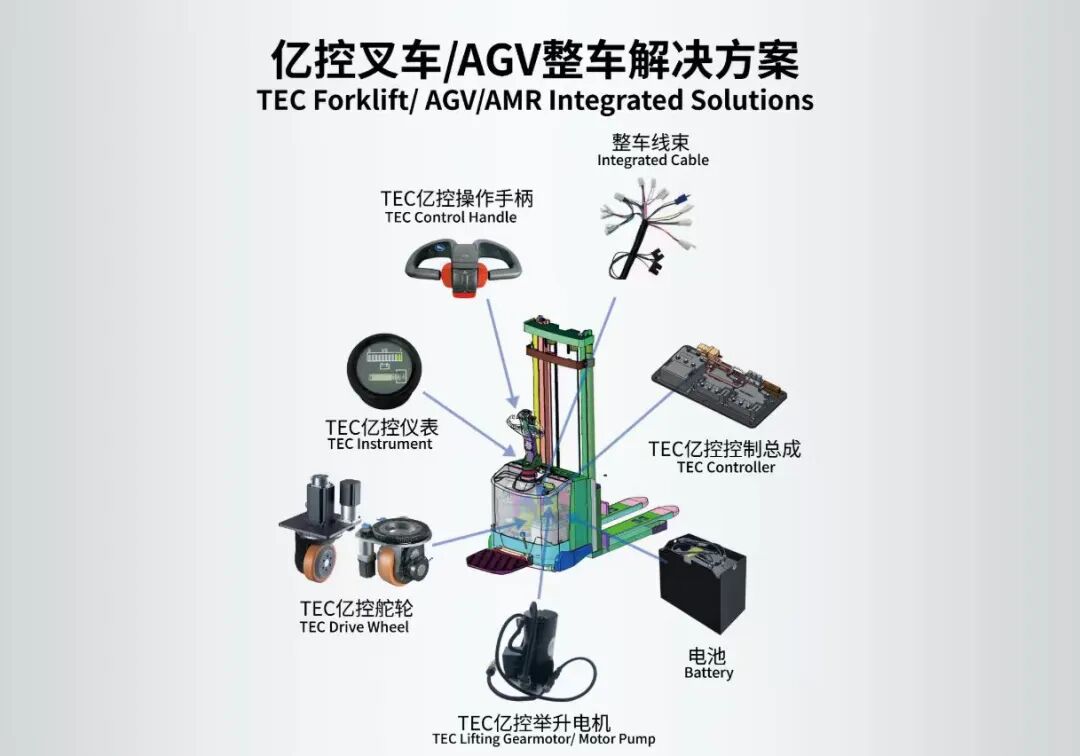
第一,效率是硬通货。从异步到PMSM、从IGBT到SiC、从圆线到扁线,每一次升级的核心驱动力都是效率。对车队用户,效率就是TCO;对整车厂,效率就是产品竞争力。第二,软硬件协同愈发重要。电机本体的物理极限在逼近,控制器软件(FOC、MPC、AI自适应控制)正成为差异化关键。第三,国产替代和AGV是结构性机会。前者是供应链重构,后者是新增量市场。在这一产业变革中,亿控智能正凭借其深厚的电驱与控制技术积累,为行业提供叉车/AGV整车解决方案。正如其方案图所示,亿控智能不仅覆盖了TEC控制总成、举升电机、舵轮等核心执行部件,还整合了操作手柄、仪表、整车线束与电池,形成了高度协同的硬件生态。这种“核心部件+整车集成”的能力,恰好契合了行业向一体化集成、AGV智能化演进的大趋势。永磁同步电机不是叉车电动化的终点——无稀土电机、轴向磁通电机、轮毂直驱等新技术都在探索中。但在可预见的3-5年内,PMSM + SiC控制器 + 扁线油冷 + 一体化集成,仍将是叉车电驱系统的“标准答卷”。而像亿控智能这样具备整车配套方案能力的国产供应商,无疑将在这一标准答卷的书写过程中,扮演越来越重要的角色。